あんふぁん 東京版 2026年10月号
- ページ: 9
- 預金がなかなか増えない
使途不明金をなくすには?
子育て
ファミリー の
診断
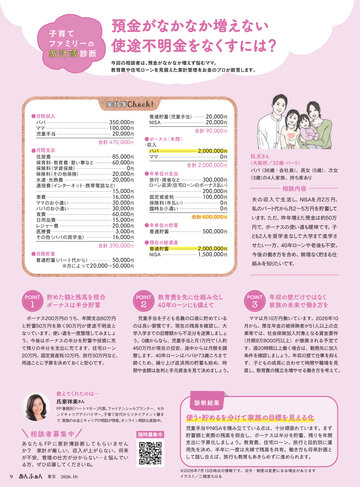
今回の相談者は、預金がなかなか増えず悩むママ。
教育費や住宅ローンを見据えた家計管理をお金のプロが助言します。
家計簿
●月間収入
パパ
ママ
児童手当
350,000円
100,000円
20,000円
合計 470,000円
●月間支出
住居費
85,000円
保育料・教育費・習い事など
60,000円
保険料
(学資保険)
0円
保険料
(その他保険)
20,000円
水道・光熱費
20,000円
通信費
(インターネット・携帯電話など)
15,000円
16,000円
30,000円
30,000円
60,000円
15,000円
20,000円
3,000円
16,000円
車費
ママのお小遣い
パパのお小遣い
食費
日用品費
レジャー費
医療費
その他
(パパの奨学金)
合計 390,000円
●月間貯蓄
50,000円
普通貯蓄
(パート代から)
※月によって20,000∼50,000円
POINT
1
貯めた額と残高を照合
ボーナスは半分貯蓄
ボーナス200万円のうち、年間支出60万円
と貯蓄50万円を除く90万円が使途不明金と
なっています。使い道を一度整理してみましょ
う。今後はボーナスの半分を貯蓄や投資に充
て残りの半分を支出に充てます。住宅ローン
20万円、固定資産税10万円、旅行30万円など、
用途ごとに予算を決めておくと安心です。
普通貯蓄
(児童手当)
NISA
合計 90,000円
●ボーナス(年間)
・収入
パパ
ママ
●年単位の支出
旅行・帰省など
300,000円
ローン返済
(住宅ローンのボーナス払い)
固定資産税
保険料
(年払い)
臨時お小遣い
9
東京 2026.10
200,000円
100,000円
0円
0円
合計 600,000円
●年単位の貯蓄
普通貯蓄
500,000円
●現在の総資産
普通貯蓄
NISA
2,000,000円
1,500,000円
N.Kさん
(大阪府/32歳・パート)
パパ(36歳・会社員)
、長女(5歳)
、次女
(3歳)
の4人家族、持ち家あり
相談内容
夫の 収 入 で 生 活し、NISAを月2万円、
私のパート代から月2∼5万円を貯蓄して
います。ただ、昨年増えた預金は約50万
円で、ボーナスの使い道も曖昧です。子
ども2人を奨学金なしで大学まで進学さ
せたい一方、40年ローンや老後も不安。
今後の働き方を含め、無理なく貯まる仕
組みを知りたいです。
POINT
2
教育費を先に仕組み化し
40年ローンにも備えて
児童手当を子ども名義の口座に貯めている
のは良い習慣です。現在の残高を確認し、大
学入学までの目標額から不足分を逆算しましょ
う。0歳からなら、児童手当と月1万円で1人約
450万円が現在の目安。途中からは月額を調
整します。40年ローンはパパが73歳ごろまで
続くため、繰り上げ返済用の貯蓄も始め、時
期や金額は金利と手元資金を見て決めましょう。
FP事務所
「ハートマネー」
代表。
ファイナンシャルプランナー、セカ
ンドキャリアアドバイザー。子育て世代からリタイアメント層ま
で、
家族のお金とキャリアの相談が得意。
オンライン相談も実施中。
相談者募集中
2,000,000円
0円
合計 2,000,000円
教えてくれたのは…
氏家祥美さん
あ な た も FP に 家 計 簿 診 断 し て も ら い ま せ ん
か? 家計が厳しい、収入が上がらない、将来
が不安、管理の仕方が分からない…と悩んでい
る方、ぜひ応募してくださいね。
20,000円
20,000円
随時募集中
POINT
3
年収の壁だけではなく
家族の未来で働き方を
ママは月10万円働いています。2026年10
月から、厚生年金の被保険者が51人以上の企
業等では、社会保険加入対象となる賃金要件
(月額8万8000円以上)が撤廃される予定で
す。週20時間以上働く場合は、勤務先に加入
条件を確認しましょう。年収の壁で仕事を抑え
ず、子どもの成長に合わせて時間や職場を見
直し、教育費の積立を増やせる働き方を考えて。
診断結果
使う・貯めるを分けて家族の目標を見える化
児童手当やNISAを積み立てている点は、十分頑張れています。まず
貯蓄額と実際の残高を照合し、ボーナスは半分を貯蓄、残りを年間
支出に予算化しましょう。教育費、住宅ローン、旅行と目的別に運
用先を決め、半年に一度は夫婦で残高を共有。働き方も将来計画と
して話し合えば、旅行も教育もあきらめずに進められます。
※2026年7月10日時点の情報です。法令・制度は変更になる場合があります
イラスト/二階堂ちはる
�
- ▲TOP
